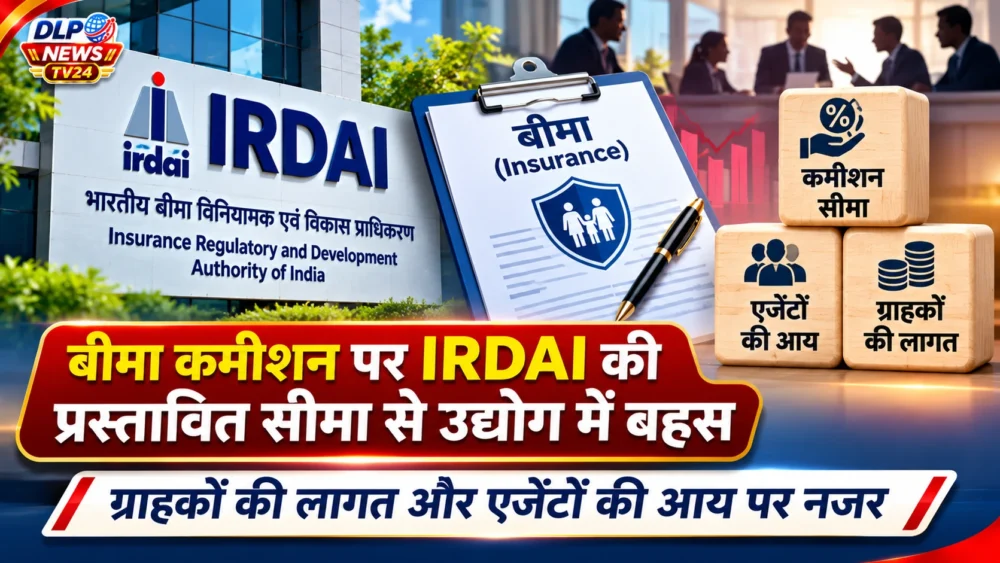
नई दिल्ली, 22 नवंबर 2026। भारतीय बीमा क्षेत्र में एजेंटों और बिचौलियों को मिलने वाले कमीशन को लेकर बहस तेज हो गई है। IRDAI कमीशन सीमा प्रस्ताव के तहत बीमा उत्पाद, वितरण माध्यम और बिक्री के प्रयास के आधार पर कमीशन की सीमा तय करने की योजना पर चर्चा हो रही है। वित्तीय नियामक का उद्देश्य वितरण लागत घटाना, गलत तरीके से पॉलिसी बेचने की प्रवृत्ति पर नियंत्रण और ग्राहकों के हितों को बेहतर सुरक्षा देना बताया गया है। दूसरी ओर बीमा कंपनियों और ब्रोकरों का कहना है कि सख्त सीमा लागू होने से बिक्री नेटवर्क, रोजगार और छोटे शहरों में बीमा पहुंच प्रभावित हो सकती है।
भारतीय बीमा विनियामक और विकास प्राधिकरण ने 23 सितंबर 2026 को “Recalibrating Economics of Insurance Distribution” विषय पर परामर्श पत्र जारी किया था। इसमें कमीशन ढांचे, बीमा वितरण की लागत, कंपनियों के प्रबंधन खर्च और बिक्री के तरीकों में बदलाव के सुझाव दिए गए। यह परामर्श प्रक्रिया थी, अंतिम नियम नहीं। इसलिए प्रस्तावित सीमाओं को लागू हो चुका कानून या ग्राहक के मौजूदा प्रीमियम में तत्काल कटौती के रूप में नहीं समझना चाहिए।
प्रस्ताव में क्या बदलने की बात है?
परामर्श पत्र में अलग-अलग बीमा श्रेणियों के लिए उत्पाद आधारित कमीशन सीमा तय करने का विचार है। इसका मतलब यह है कि मोटर, स्वास्थ्य, जीवन और संपत्ति बीमा के लिए एक समान प्रतिशत नहीं होगा। बिक्री का माध्यम—जैसे एजेंट, बैंक, ब्रोकर या अन्य वितरण संस्था—और पॉलिसी की जटिलता भी प्रस्तावित गणना को प्रभावित कर सकती है। सार्वजनिक चर्चा में कुछ उत्पादों के लिए कम सीमा और कुछ जीवन बीमा उत्पादों के लिए अपेक्षाकृत अधिक सीमा के उदाहरण सामने आए हैं।
वित्तीय रिपोर्टों में प्रस्तावित ढांचे के उदाहरण के तौर पर थर्ड-पार्टी मोटर बीमा के लिए लगभग 2.5 प्रतिशत और टर्म लाइफ उत्पादों के लिए अधिकतम 30 प्रतिशत तक की सीमा का उल्लेख किया गया है। ये आंकड़े उत्पाद और वितरण श्रेणी के अनुसार प्रस्तावित सीमाओं से जुड़े हैं; इन्हें हर पॉलिसी पर लागू एक समान दर नहीं मानना चाहिए। अंतिम नियमन में बदलाव संभव है और ग्राहक को पॉलिसी खरीदने से पहले उसके वास्तविक शुल्क, प्रीमियम और शर्तों की जानकारी लेनी चाहिए।
नियामक बदलाव क्यों चाहता है?
IRDAI के तर्क का एक हिस्सा यह है कि बीमा वितरण पर खर्च तेजी से बढ़ा है और उसका लाभ हमेशा ग्राहक तक कम प्रीमियम या बेहतर सेवा के रूप में नहीं पहुंचता। यदि कमीशन और अन्य भुगतान उत्पाद की जरूरत तथा सेवा के वास्तविक स्तर से बहुत अधिक हों, तो पॉलिसी की कुल लागत बढ़ सकती है। गलत बिक्री के मामलों में भी अधिक कमीशन का दबाव एजेंटों को ग्राहक की जरूरत से अलग उत्पाद बेचने के लिए प्रेरित कर सकता है।
प्रस्ताव में कंपनियों के प्रबंधन खर्च की सीमा को चरणबद्ध तरीके से कम करने और बीमा को ऋण के साथ अनिवार्य रूप से जोड़ने जैसी प्रथाओं पर रोक लगाने के उपाय भी चर्चा में रहे हैं। पारदर्शिता, बिक्री के बाद सेवा और ग्राहक के लिए उपयुक्त पॉलिसी चुनने पर जोर इस सुधार का महत्वपूर्ण हिस्सा है।
बीमा उद्योग की आपत्ति क्या है?
बीमा ब्रोकरों और वितरण क्षेत्र के प्रतिनिधियों ने प्रस्तावित सीमा पर चिंता जताई है। उनका तर्क है कि एजेंट और ब्रोकर केवल पॉलिसी बेचने का काम नहीं करते, बल्कि ग्राहक की जरूरत समझने, दस्तावेज पूरे कराने, अलग-अलग योजनाओं की तुलना करने और दावा प्रक्रिया में मदद करने जैसी सेवाएं भी देते हैं। यदि कमीशन बहुत कम कर दिया गया तो कुछ क्षेत्रों में बिक्री नेटवर्क चलाना कठिन हो सकता है। छोटे शहरों और ग्रामीण इलाकों में जहां ग्राहक तक पहुंचने की लागत अधिक है, वहां असर ज्यादा हो सकता है।
उद्योग प्रतिनिधियों ने रोजगार और बीमा पहुंच पर संभावित प्रभाव का भी मुद्दा उठाया है। कुछ आकलनों में बड़ी संख्या में नौकरियों पर दबाव पड़ने की आशंका जताई गई है, लेकिन ये उद्योग पक्ष के अनुमान हैं, कोई आधिकारिक नौकरी कटौती का आंकड़ा नहीं। दूसरी ओर नियामक का लक्ष्य ग्राहक के हित और लागत में सुधार है। दोनों पक्षों के तर्कों का मूल्यांकन अंतिम नियम, प्रभाव आकलन और लागू होने के बाद के आंकड़ों से ही किया जा सकेगा।
ग्राहकों को क्या देखना चाहिए?
कमीशन सीमा पर बहस के बीच बीमा खरीदने वाले लोगों को केवल एजेंट के भुगतान पर ध्यान देने के बजाय पॉलिसी की वास्तविक जरूरत और शर्तों को समझना चाहिए। प्रीमियम, बीमित राशि, अपवाद, प्रतीक्षा अवधि, नवीनीकरण, दावा प्रक्रिया और अस्पताल या नेटवर्क की जानकारी की तुलना करें। यदि पॉलिसी किसी ऋण या बैंक उत्पाद के साथ दी जा रही है तो यह पूछें कि क्या वह अनिवार्य है या अलग से विकल्प उपलब्ध है।
ग्राहक को पॉलिसी दस्तावेज पढ़े बिना हस्ताक्षर नहीं करना चाहिए। एजेंट या बैंक प्रतिनिधि से लिखित रूप में मुख्य शर्तें और भुगतान विवरण मांगना उपयोगी है। गलत बिक्री की स्थिति में पहले बीमा कंपनी की शिकायत प्रणाली और फिर नियामक के उपलब्ध शिकायत मंच का उपयोग किया जा सकता है। कमीशन नियम बदलने से अपने आप किसी मौजूदा पॉलिसी के लाभ या दावा अधिकार समाप्त नहीं होते।
अंतिम नियम कब आएंगे?
22 नवंबर 2026 तक उपलब्ध जानकारी के आधार पर प्रस्तावित सुधारों को अंतिम लागू नियम नहीं कहा जा सकता। परामर्श प्रक्रिया पूरी होने के बाद नियामक को प्राप्त सुझावों और संभावित प्रभावों का मूल्यांकन करना होगा। अंतिम अधिसूचना जारी होने पर ही यह स्पष्ट होगा कि कौन-सी सीमा किस उत्पाद, किस वितरण माध्यम और किस तारीख से लागू होगी। बीमा कंपनियों, एजेंटों और ग्राहकों को अंतिम नियामकीय दस्तावेज के आधार पर ही निर्णय लेना चाहिए।
अक्सर पूछे जाने वाले सवाल
क्या IRDAI ने कमीशन सीमा लागू कर दी है?
उपलब्ध जानकारी में यह प्रस्तावित सुधार है; इसे अंतिम लागू नियम नहीं माना जाना चाहिए।
क्या कमीशन घटने से प्रीमियम अपने आप घटेगा?
ऐसी गारंटी नहीं है। वास्तविक असर अंतिम नियम, कंपनियों की लागत और उत्पाद के मूल्य निर्धारण पर निर्भर करेगा।
क्या एजेंटों की नौकरी पर असर पड़ेगा?
उद्योग प्रतिनिधियों ने रोजगार पर संभावित असर की आशंका जताई है, लेकिन यह अनुमान है; आधिकारिक नौकरी कटौती का आंकड़ा नहीं।
स्रोत और संबंधित रिपोर्ट
फाइनेंशियल टाइम्स – प्रस्तावित कमीशन सीमा पर उद्योग की प्रतिक्रिया, 22 नवंबर 2026
मिंट – ब्रोकरों की आपत्ति और प्रस्तावित बदलाव
IRDAI का 23 सितंबर 2026 का परामर्श पत्र – प्रेस विज्ञप्ति विवरण
Comments (0)